
本次報告以 2026 年第三季(2026/7/1–2026/9/30)期間,消費者在 @cosme 站上的美妝保養品瀏覽行為為基礎,深入解析當季市場動態。考量近期 AI 爬蟲與非自然流量可能影響整體瀏覽數據判讀,後續報告將調整鎖定透過搜尋引擎入站、並判定為 Organic 流量的產品頁瀏覽數據作為主要觀察依據,以更貼近消費者主動搜尋與實際關注行為。
本報告將從「整體美妝市場趨勢」、「品牌表現綜合評估」以及「季節新品觀察」三大主軸展開探討:
- 整體美妝市場趨勢: 透過通路、屬性、產品與品類結構,掌握消費者最新喜好,洞悉美妝市場動態。
- 品牌表現綜合評估: 針對整體全通路、專櫃與非專櫃三大維度,透過品牌排名觀察各品牌競爭格局。
- 季節新品觀察: 追蹤並檢視 2026/6/1 至 2026/8/31 上市的秋季新品於 2026 年 Q3 的實際表現與市場接受度。
2026Q3 整體市場並未出現劇烈的通路洗牌,全站通路結構與主要品項集中度皆維持相對穩定;但若進一步拆解不同品類、品牌互動與新品表現,可以看到市場內部正在發生更細緻的重新分配。
一方面,夏季防曬、控油與部分高聲量品牌進入秋季後開始降溫,消費者關注逐步轉向清潔、髮品、香氛,以及更完整的底妝與保養解決方案;另一方面,品牌競爭也不再只是「誰被看見」,而是曝光之後能否進一步帶動互動與正向口碑。
以下我們從三大面向深入解析2026年Q3的台灣美妝市場動向。
一. 整體市場趨勢
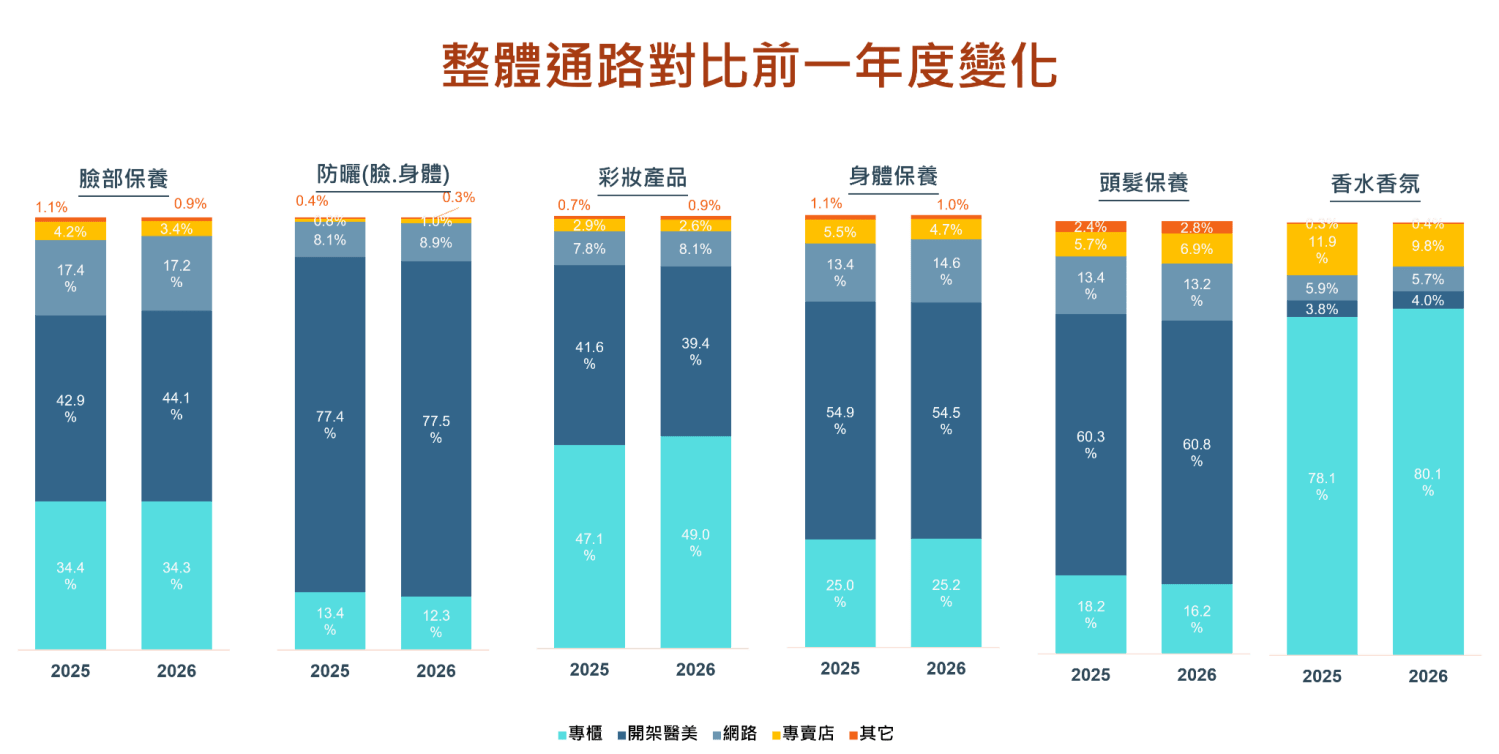
2026Q3 全站通路結構幾乎沒有明顯變動。與去年同期相比,專櫃增加 0.2 個百分點、開架醫美增加 0.1 個百分點、網路增加 0.2 個百分點,專賣店則減少 0.4 個百分點;與上一季相比,專櫃小幅下降 0.6 個百分點,開架醫美與網路各增加約 0.3 個百分點。整體來看,美妝市場並未出現大規模的通路移轉。
但若進一步拆解品類,通路變化就明顯得多。
彩妝與香水香氛的專櫃佔比皆增加約 2 個百分點,其中彩妝的增量主要由開架醫美讓出;頭髮保養則呈現相反方向,專櫃佔比下降 2.0 個百分點,關注轉向專賣店與開架醫美。臉部保養的專櫃比例維持在 34.3%,但開架醫美增加 1.2 個百分點;身體保養的網路通路也增加 1.2 個百分點。
這代表 Q3 的通路變化並不是「哪一個通路全面勝出」,而是不同品類開始形成更清楚的消費場景:需要品牌體驗、質感與試用的彩妝與香氛往專櫃集中;功能訴求明確的臉部與髮類保養則持續由開架醫美、專業與網路通路承接;身體保養也逐步增加線上資訊與商品探索。
2026Q3 主要品項結構穩定,但關注開始從底妝、面膜往清潔、髮品與香氛移動。精華仍以 10.5% 位居第一,粉底以 9.2% 排名第二。不過,粉底較去年同期下降 1.11 個百分點,是 TOP20 中降幅最大的品項,也使精華與粉底之間的差距從 0.4 個百分點擴大至 1.4 個百分點。定妝與面膜也同步下滑,排名分別退至第 10 與第 12。
相較之下,本季成長較明顯的品項集中在護髮、洗臉、洗髮、香水香精與沐浴清潔,其中香水香精從第 11 名升至第 7 名。防曬則出現更細緻的分化:臉部防曬小幅成長,身體防曬下降並退至第 20 名。
整體而言,市場的核心需求並沒有被翻轉,但消費者的注意力正在從部分底妝、面膜與夏季防護,逐步擴散到清潔、髮品與香氛。這也反映秋季美妝關注不只是「換季保濕」,而是開始回到更完整的日常護理與感官體驗。
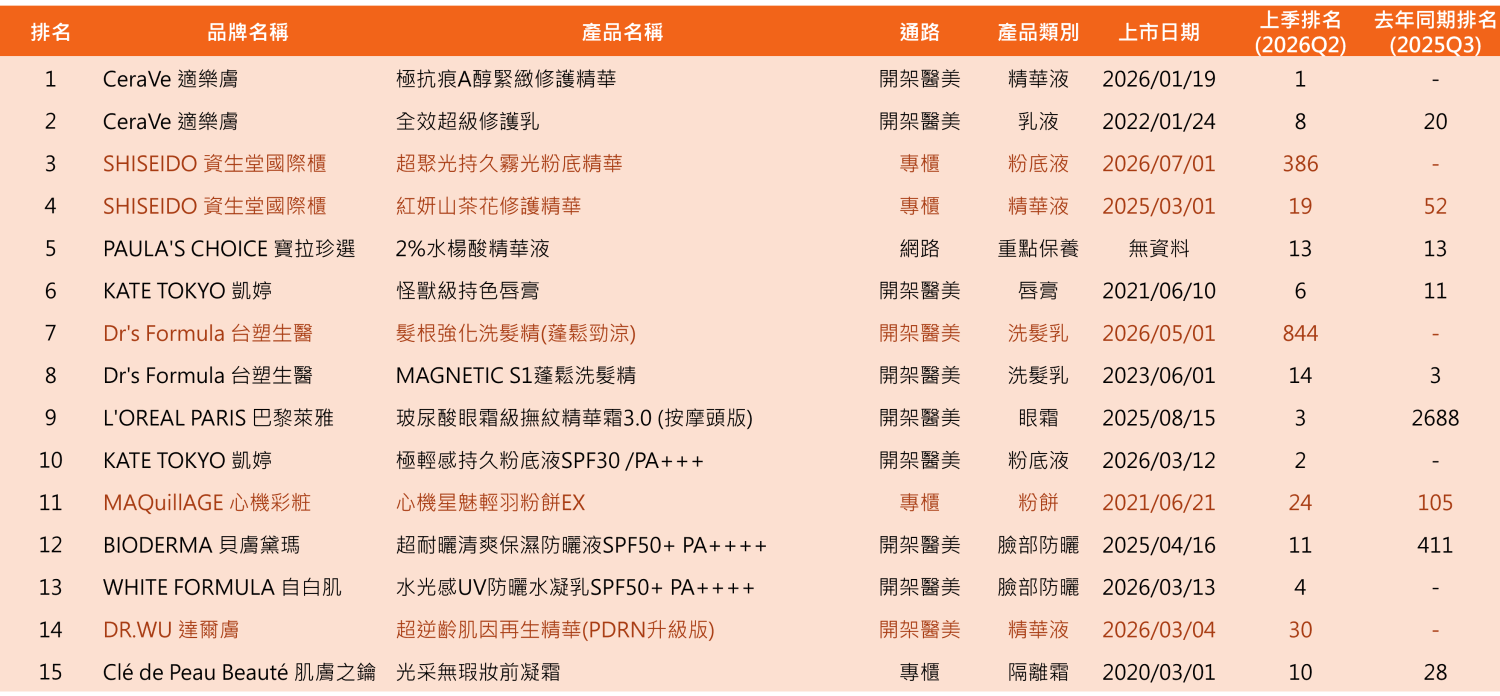
從全通路熱門關注 TOP15 商品來看,本季仍由開架醫美主導,共有 10 款商品進榜,專櫃則有 4 款,另有 1 款來自網路通路。
CeraVe 適樂膚表現尤其穩定,極抗痕 A 醇緊緻修護精華持續排名第一,全效超級修護乳則由 Q2 第 8 名升至第 2 名,一個品牌同時承接抗老與日常修護兩種需求。
SHISEIDO 資生堂國際櫃則由新品帶動快速上升。2026 年 7 月上市的「超聚光持久霧光粉底精華」直接進入第 3 名;紅妍山茶花修護精華也由上季第 19 名升至第 4 名,呈現底妝新品與核心精華雙線成長。
本季另一個值得注意的變化來自髮品。Dr’s Formula 台塑生醫的髮根強化洗髮精,由上一季第 844 名快速升至第 7 名,另一款 MAGNETIC S1 蓬鬆洗髮精也進入 TOP10,與全站護髮、洗髮與頭皮護理關注上升的方向一致。
成分話題也開始轉換成實際商品關注。DR.WU 超逆齡肌因再生精華 PDRN 升級版進入全站第 14 名,顯示 PDRN 已由成分討論逐步進入主流商品競爭。
本季熱門商品榜呈現兩種力量並存:一端是 CeraVe 等長銷功效品維持穩定需求,另一端則是底妝新品、髮品與 PDRN 等明確的新產品概念快速取得市場注意。
2026Q3 入站關鍵字綜合解析
從本季美妝入站搜尋可以看到兩個值得注意的轉變。
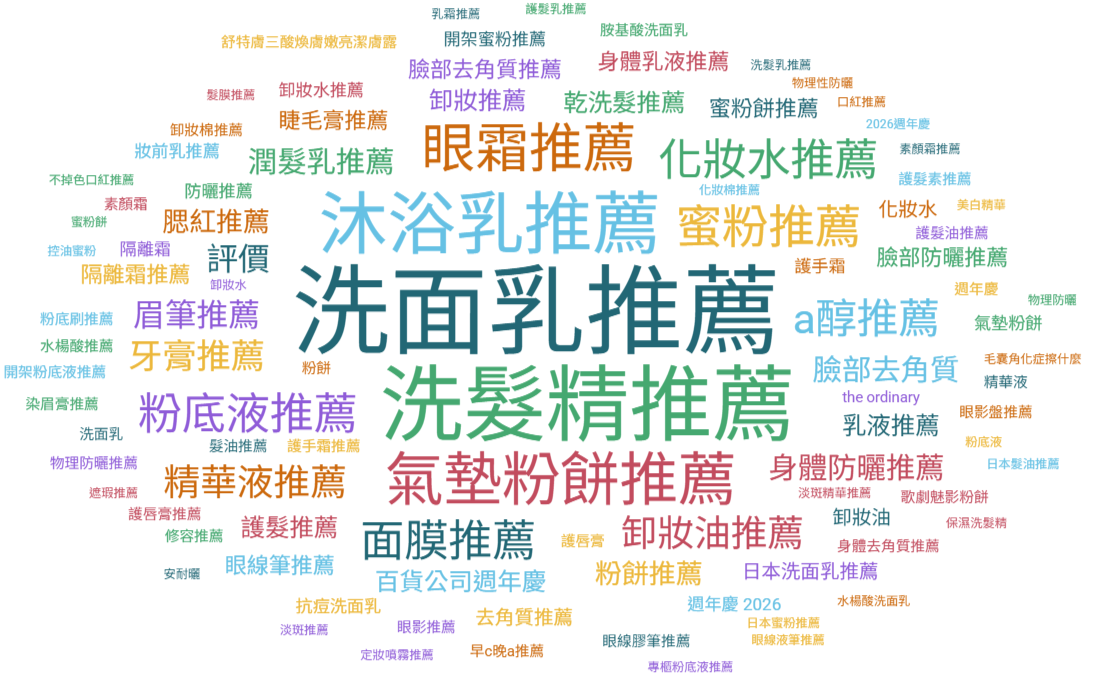
首先,消費者對「保養」的理解開始從臉部往身體與頭皮延伸。「身體去角質推薦」、「身體乳推薦」、「身體油推薦」、「水楊酸沐浴乳」等搜尋同步成長;「乾洗髮推薦」、「涼感洗髮精推薦」相較去年同期也明顯放大。消費者正在把原本用於臉部保養的成分、功效與步驟概念帶到全身,開始以酸類、保濕、修護與頭皮問題挑選商品。
其次,底妝與防曬的功能界線正在變得模糊。「素顏霜」、「粉霜」、「防曬粉底液推薦」、「妝前防曬推薦」、「物理性防曬推薦」同步上升,顯示消費者不一定想增加更多步驟,而是期待一到兩個產品就能同時完成修飾、防護與日常妝效。
從搜尋與瀏覽兩端交叉來看,本季消費者的需求正在從單一產品分類轉向「使用情境」:身體與頭皮開始被納入保養流程,而彩妝與防曬則朝向更少步驟、更高整合度的方向發展。
品類關注度觀察
【臉部保養】精華維持核心,清潔需求回升
臉部保養的專櫃與非專櫃比例維持約 34:66,整體結構相當穩定。精華仍是瀏覽佔比最高的品類,占 25.3%,其中非專櫃小幅增加 0.3 個百分點。
本季較明顯的變化來自洗臉,整體增加 1.0 個百分點,其中 0.8 個百分點來自非專櫃,顯示開架洗面乳與功能型清潔的主動關注上升。
相較之下,面膜下降 1.2 個百分點,而且專櫃與非專櫃同步下滑。臉部保養因此呈現「核心精華不變、日常清潔升溫、週期性面膜收斂」的結構,消費者更集中於高頻率、可持續融入日常流程的保養品項。
【彩妝產品】粉底仍是核心,但需求從單一粉底往完整底妝分散
彩妝專櫃佔比升至 49.0%,較去年同期增加 2.0 個百分點,已與非專櫃接近對半。
粉底仍是彩妝中瀏覽佔比最高的品類,占 34.5%,但較去年同期下降 3.0 個百分點,其中 2.4 個百分點來自非專櫃。另一方面,妝前增加 1.1 個百分點,增量幾乎全部集中在專櫃;眼影也增加 1.2 個百分點,而定妝下降 1.4 個百分點。
這代表消費者並不是離開底妝,而是對底妝的需求開始拆解。過去集中在一支粉底完成妝效的注意力,逐步往妝前、粉底、遮瑕與其他妝效環節分散,彩妝市場也因此從「單品競爭」進一步走向「完整妝效」競爭。
【身體保養】非專櫃仍主導,清潔成為新成長點
身體保養約四分之三的瀏覽量集中在非專櫃,占 74.8%,通路結構與去年同期相近。
沐浴清潔增加 1.3 個百分點,增量主要來自非專櫃;美體保養雖仍以 41.3% 占最大比例,但小幅下降 0.4 個百分點,爽身制汗也下降 0.7 個百分點。
搭配前述身體去角質、水楊酸沐浴乳與身體保養相關搜尋增加來看,身體保養正在從單純「擦保養品」,延伸到清潔、角質與肌膚管理。換句話說,身體護理逐漸複製臉部保養的邏輯,清潔本身開始被視為保養流程的一部分。
【頭髮保養】洗髮仍最大,護髮與頭皮需求持續擴張
頭髮保養非專櫃佔比進一步升至 83.8%,專櫃則降至 16.2%,較去年同期減少 2.0 個百分點。
洗髮仍占整體一半,達 50.3%,但下降 1.1 個百分點,而且減幅主要來自專櫃;護髮增加 1.2 個百分點,其中非專櫃增加 2.0 個百分點,頭皮護理也增加 0.6 個百分點。
髮類需求已連續呈現從「洗髮」往「髮質修護+頭皮管理」延伸的方向。當洗髮成為高度成熟的基本需求後,消費者下一個關注焦點開始轉向受損修護、蓬鬆、頭皮與造型前後的完整髮況管理。
二. 品牌表現綜合評估
2026Q3 全通路熱門關注 TOP15 品牌洞察
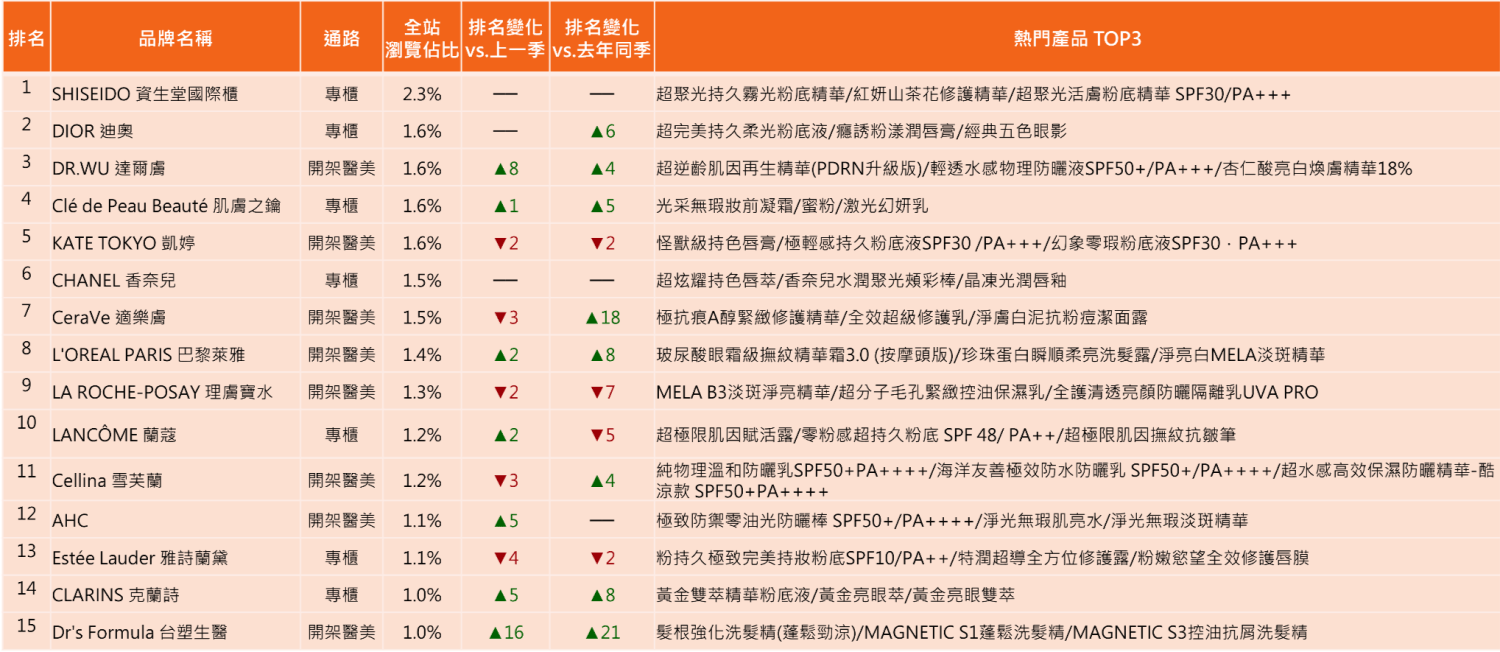
2026Q3 全通路品牌榜第一名仍由 SHISEIDO 資生堂國際櫃拿下,瀏覽佔比 2.3%;DIOR、DR.WU、Clé de Peau Beauté 與 KATE TOKYO 則形成第二梯隊。
SHISEIDO 的熱門商品同時橫跨底妝與保養,除了本季快速上升的霧光粉底精華,也包括紅妍精華與防曬,品牌關注不依賴單一品類。
本季排名上升最值得注意的則是 DR.WU 與 Dr’s Formula。DR.WU 較上一季上升 8 名、較去年同期上升 4 名,熱門商品橫跨 PDRN、淡斑與防曬;Dr’s Formula 更較上一季上升 16 名、較去年同期上升 21 名,主要由髮根強化與蓬鬆洗髮產品推動,直接反映髮類關注升溫。
CeraVe 雖較上一季下降 3 名,但較去年同期仍大幅上升 18 名,表示修護、A 醇、潔面等長期功效需求仍有穩定基礎。KISSME 也較去年同期上升 18 名,與本季彩妝新品的表現相互呼應。
從整體榜單來看,品牌能見度已愈來愈不只是品牌本身的強弱,而是品牌能否在同一季度內對應多個具體需求。SHISEIDO、DR.WU、CeraVe 等品牌皆不是只靠一款明星商品,而是透過不同產品承接底妝、抗老、修護、淡斑或清潔等不同搜尋入口。
分通路觀察:專櫃集中度高,非專櫃競爭更為分散
專櫃市場的品牌集中度仍明顯高於非專櫃。SHISEIDO 以 6.4% 的專櫃瀏覽佔比排名第一,DIOR 為 4.6%、Clé de Peau Beauté 為 4.4%、CHANEL 為 4.3%,前四名皆為大型國際品牌。
專櫃前段結構相對穩定,但 CLARINS 較上一季上升 2 名、較去年同期上升 3 名,MAQuillAGE 較去年同期上升 9 名,COSME DECORTÉ 也上升 8 名,顯示部分品牌正透過底妝、保養或秋季新品重新取得關注。
非專櫃市場則更加分散。DR.WU 與 KATE TOKYO 同以 2.5% 居前,CeraVe 2.3%,L’ORÉAL PARIS 與 LA ROCHE-POSAY 各 2.1%。
與專櫃相比,非專櫃排名變動更快。Dr’s Formula 較上一季上升 11 名、較去年同期上升 13 名;KISSME 同樣季增 11 名、年增 18 名,是本季最明顯的上升品牌。這反映非專櫃品牌更容易因新品、單一明星商品或季節性需求快速改變排名。
因此兩個市場的競爭邏輯正在形成差異:專櫃仍由品牌資產、信任與多品類能力支撐;非專櫃則更仰賴功效、新品與爆款迅速取得關注。
品牌三力指標定位圖:解析美妝品牌市場競爭力
為了更全面掌握美妝保養品牌在市場中的實際競爭位置與消費者影響力,本次分析特別導入「品牌三力指標定位圖」作為核心分析工具。此模型從三個關鍵面向切入:品牌曝光度(Visibility)、品牌口碑力(Reputation)與品牌互動力(Engagement),協助描繪出品牌在消費者心中的定位輪廓與市場優劣勢。
三力指標說明
品牌曝光度(Visibility):衡量品牌在@cosme平台的能見度與關注度,反映品牌在市場上的話題強度與被看見的機會。
品牌口碑力(Reputation):從消費者層級的心得資料中,依照使用之產品來源給予權重加總,得出具備真實性與可比較性的「品牌整合口碑力」,口碑力要好,代表不僅評分高,也需要有較多的正向反饋。
品牌互動力(Engagement):觀察消費者與品牌之間的主動參與的互動行為,包括自然口碑以及Like指標,反映品牌是否具備吸引參與與情感連結的能力。
透過三項指標呈現 2026 年 Q3 整體美妝市場中三項指標綜合評估之前30大主要品牌的定位圖。
X 軸為曝光度,代表品牌在市場上的能見度與行銷觸達能力
Y 軸為互動力,反映消費者參與與社群連結程度
泡泡大小則對應口碑力,代表品牌在使用者中的推薦意願與好感度
顏色代表不同通路

【整體TOP30品牌】
根據整體市場品牌三力表現數據:
Q2 在 TOP30 內但 Q3 跌出的品牌: MENTHOLATUM 曼秀雷敦、ANESSA 安耐曬、PAULA’S CHOICE 寶拉珍選、CANMAKE、MAQuillAGE 心機彩粧。
Q3 新進 TOP30 的品牌: 新進榜品牌則包括 MAYBELLINE、KISSME、GUERLAIN、BIODERMA 與 Hada-Labo。
曝光力趨勢:
Q3 曝光力整體變動有限,多數品牌變化落在 ±5 以內。
DR.WU 是最明顯的例外,曝光力增加 16,升至 70並躍居第 2;KISSME 增加 8、BIODERMA 增加 6,也呈現明顯上升。相對地,Estée Lauder 下降 9,雪芙蘭、Bioré、YSL 各下降 7,部分在 Q2 受惠夏季防曬與清潔需求的品牌,在進入秋季後曝光開始收斂。
互動力趨勢:
相較曝光,Q3 最大的品牌變化出現在互動力。
CLARINS 互動增加 44,升至 100;LANCÔME 增加 26、SHISEIDO 增加 17,專櫃保養的討論熱度明顯回升。NIVEA 也增加 43,幾乎收復上一季的跌幅。
另一方面,Q2 的高互動品牌普遍回落。KATE TOKYO 下降 44、MIRAE 未來美下降 43、DR.WU 下降 31、Neogence 下降 26。
這使 Q3 的互動格局從 Q2 的「開架功效品牌爆發」,轉為專櫃保養重新取得討論優勢,也顯示季度高聲量並不一定能持續,品牌仍需要有新品、內容與使用者體驗持續接力。
口碑力趨勢:
Q3 共有 25 個品牌連續兩季留在 TOP30,其中 17 個口碑力上升、8 個下降,與 Q2 幾乎全面上升的狀況相比,本季已出現更明顯的分化。
LANCÔME 增加 13、LA ROCHE-POSAY 增加 12,是口碑提升最明顯的品牌;DHC、CLARINS、AHC 也持續改善。CHANEL 與 Clé de Peau Beauté 則各下降 5。
其中 DR.WU 是本季相當值得觀察的案例。品牌曝光大幅上升,但互動與口碑同步下降,呈現「看見的人更多,但討論與評價沒有同步跟上」的狀況。
這也提醒品牌,曝光只是消費者旅程的前端,真正能否轉化成品牌資產,還要看之後的討論、體驗與口碑。
【臉部保養】定位圖請見完整報告
Q3 臉部保養明顯由 Q2 的開架醫美高互動,轉向專櫃品牌回升。SHISEIDO 由第 5 名升至第 1,曝光維持 100,互動增加 37;CLARINS 的互動更由 46 升至 100,成為互動端第一。LANCÔME、DIOR 也同步走強。相較之下,Neogence、MIRAE 等 Q2 高互動開架醫美品牌明顯降溫。DR.WU 再次呈現三力分化,曝光增加 21,互動卻下降 25,口碑也略為下滑。
【彩妝產品】定位圖請見完整報告
KATE TOKYO 仍排名第一,但 Q2 的壓倒性領先已經縮小。MAYBELLINE 的互動由 30 大幅升至 100,名次從第 11 升到第 2;DIOR 與 shu uemura 也持續走強。Q3 的新動能則來自 NARS、M.A.C 與 KISSME,其中 NARS 互動增加 39、口碑增加 16,口碑升至 92,成為彩妝中最突出的品牌之一。彩妝 TOP30 的進出幅度是四個品類中相對較小的,因此本季不是品牌全面換血,而是既有品牌之間的互動位置重新排列。
【身體保養】定位圖請見完整報告
Q3 身體保養排名第一由 L’OCCITANE 轉為 NIVEA,後者互動增加 35 至 83;SABON 的互動由 48 大幅升至 100,CLARINS 也明顯走強。反之,Q2 與夏季需求連動較高的 Vaseline、雪芙蘭在入秋後明顯降溫。值得注意的是口碑端的 LA ROCHE-POSAY,大幅增加 43 至 93,成為品類最高。身體保養在 Q3 因季節交替而出現較大幅度的品牌流動,也反映這個市場同時受到清潔、保濕、香氛、禮贈與季節需求多重因素影響。
【頭髮保養】定位圖請見完整報告
台塑生醫與 L’ORÉAL PARIS 仍穩居前段,但品牌互動結構已開始改變。KÉRASTASE 的曝光由 94 降至 67,但互動由 32 升至 58,從依靠高能見度,逐漸轉為靠消費者討論支撐品牌位置;TSUBAKI、L’OCCITANE、肯夢與 ARIUS 也成為本季主要的互動成長品牌。另一方面,Q2 高互動群組如凱夢、&honey、L’ORÉAL PROFESSIONNEL、UNOVE 多數降溫;LUX、潘婷、海倫仙度絲等大型開架品牌的曝光也普遍回落。頭髮保養因此開始由「高曝光大牌」競爭,轉向更多專業、修護、頭皮與特色需求品牌共同分食注意力。
三. 季節新品觀察(身體保養/頭髮保養因量體關係本次暫不分析)
2026 秋季新品市場最值得關注的現象,不是新品變少,而是新品數量與消費者注意力開始明顯脫鉤。本季新品共 574 款,與去年同期的 571 款幾乎相同;但新品 PV 由 34,358 降至 24,112,減少 29.8%。也就是說,在新品供給幾乎沒有縮減的情況下,平均每一款新品能取得的注意力正在下降。
不過,同期全站 PV 約減少 46%,新品 PV 的降幅反而較小,因此新品在整體瀏覽中的佔比由 2.7% 增至 3.5%。這表示新品的重要性並沒有下降,但市場注意力更集中到少數真正有記憶點的產品。
從大品類來看,臉部保養新品數增加,但關注度指數由 100 降至 55;香水香氛與身體保養也呈現「供給增加、關注下降」。彩妝則是少數新品數量與關注度同步維持的品類,關注度指數由 76 微升至 78。
因此,2026 秋季新品競爭的問題已經不是「品牌有沒有推出新品」,而是新品能否提出足夠清楚的購買理由。

【臉部保養新品】
臉部保養新品呈現明顯的品類分化。精華新品數指數由 69 升至 100,成為本季供給最集中的品類,但關注度由 100 略降至 90;洗臉則呈現供給與關注同步成長,新品數由 35 升至 63,關注度由 21 升至 43。相較之下,面膜新品數由 71 降至 52,關注度由 68 大幅降至 27;乳霜雖然增加新品投入,關注度卻由 84 降至 15,化妝水也由 58 降至 8。
從新品 TOP10 來看,開架醫美占 7 席、專櫃占 3 席。其中 LA ROCHE-POSAY 一個品牌就有 3 款進榜,橫跨保濕、清潔與淡斑;精華類產品則占 5 席,涵蓋 PDRN、A 醇與淡斑等明確功效。
也就是說,臉部保養並不是消費者不看新品,而是更加集中在「問題清楚、功效清楚」的新品。
【彩妝新品】
彩妝新品則呈現與臉部保養不同的狀況。粉底新品數指數由 67 升至 81,妝前更由 19 大幅升至 67,唇彩也由 78 升至 89;相較之下,彩妝工具、頰彩、眼影與眉彩的新品供給明顯縮減。
關注度方面,粉底仍以 99 遙遙領先,但妝前由 10 升至 31、遮瑕由 4 升至 20、睫毛由 2 升至 18,顯示消費者對底妝新品的需求正在從粉底本身,進一步延伸至妝前與局部修飾。
新品 TOP10 中有 8 款屬於粉底、妝前、遮瑕或定妝相關產品,前兩名也皆為粉底新品;KISSME 一個品牌即有 3 款進榜,橫跨粉底、睫毛膏與妝前。
這代表秋季彩妝新品真正成長的並非單一品類,而是一整套「底妝完整度」需求。消費者在意的不只是遮蓋,而是從妝前、防曬、粉底、遮瑕到持妝,整體妝效能否被一次解決。
四.2026 Q3 美妝市場總結觀察
2026Q3 的美妝市場並沒有出現明顯的大盤翻轉。全站通路結構、主要品項集中度與新品供給都維持相對穩定,但進一步拆解品類、品牌與新品後,可以看到市場內部正進入一個更細緻的「重新排序」階段。
首先,品類之間的成長方向開始分化。精華、粉底仍維持核心位置,但清潔、髮品與香氛的關注度持續上升;彩妝則從粉底單一核心,往妝前、遮瑕與完整底妝延伸。身體與頭髮保養也出現類似變化,需求從基本清潔進一步轉向護理、頭皮與身體肌膚管理。換言之,成熟大品類仍然存在,但成長機會正往更細分、更高頻或更具情境性的需求移動。
其次,通路與品牌的競爭也出現重新分工。全站通路比例變化有限,但彩妝與香氛的專櫃比重提高,頭髮保養則進一步往非專櫃移動;品牌端的變化則主要發生在互動力,而非曝光力。Q2 高聲量的部分開架品牌在 Q3 降溫,專櫃保養重新取得討論優勢,也說明品牌排名並不是固定的,而會隨季節、品類與新品節奏快速調整。
新品市場同樣反映這種分化。本季新品數量與去年同期幾乎相同,新品在整體瀏覽中的相對比重並未減弱,但不同品類承接注意力的能力差距拉大。彩妝新品,尤其是底妝相關產品,表現相對突出;臉部保養則更集中在精華、清潔與明確功效訴求。新品競爭的關鍵,正從「有沒有新品」轉向「哪一種新品更容易被市場接住」。
綜合來看,2026Q3 並不是一個大幅成長或衰退的季度,而是一個市場重新分配注意力的季度。消費者沒有離開原有核心需求,但關注正在往新的品類組合、使用情境與品牌移動。對品牌而言,比起只追求單一爆發,更重要的是辨識哪些需求正在升溫、哪些既有優勢正在退潮,以及自身是否能在下一波關注轉移發生前取得位置。
以上為2026Q3美妝熱門關注季度報告擷取內容。掌握產業趨勢與消費者動態,是各品牌產品研發與行銷的關鍵。如需完整季度報告檔案,歡迎填寫資料索取 。
如對本份報告有任何想詢問或深入了解處,抑或是有深入數據分析需求及相關合作洽談,歡迎透過CMRI美妝行銷總研粉絲專頁或是Mail至CMRI@itrue.com.tw與我們聯繫。
謝謝!
CMRI美妝行銷總研隸屬於 i-TRUE 艾思網絡股份有限公司,運用 @cosme Taiwan 累積逾20年的資料庫,涵蓋近12萬件產品、逾3,800的美妝品牌、145萬篇的使用心得與超過63萬名會員。透過3大資料庫與線上問卷調查方式,進行數據收集與分析,以多元觀點分享美妝趨勢與消費者洞察,提供以數據為根本的新知識價值,成為美妝品牌最佳的決策顧問與夥伴。
CMRI正式開放商業合作,若您有從目前的報告無法獲得解答的問題,可以透過CMRI運用 @cosme Taiwan 累積逾20年的3大資料庫,與線上問卷調查方式,進行數據收集與分析,有別於外部Reseach公司的服務。有相關需求也歡迎隨時與我們討論。

